Вместо въведение – данъчна система: общ преглед
Данъчната система представлява съвкупността от всички данъци, такси и други задължителни плащания, които държавата събира от физически и юридически лица, заедно с правилата, институциите и механизмите за тяхното определяне, събиране и контрол.
Основни елементи
• Данъчно законодателство – закони, регулиращи видовете данъци, ставки и облекчения;
• Данъчна администрация – институции, отговорни за събирането и контрола (напр. НАП /Национална агенция по приходите/ в България);
• Видове данъци – преки (данък върху доходите, корпоративен данък) и косвени (ДДС, акцизи).
Основните цели на една данъчна система са следните:
1. Фискална цел – осигуряване на приходи за държавния бюджет за финансиране на публични разходи (образование, здравеопазване, инфраструктура, отбрана).
2. Преразпределителна цел – намаляване на неравенствата чрез прогресивно облагане и социални трансфери.
3. Регулираща цел – насочване на икономическото поведение (напр. по-високи акцизи върху тютюн и алкохол, данъчни облекчения за инвестиции).
4. Стабилизираща цел – използване на данъчната политика за овладяване на инфлация или стимулиране на растеж.
Ключови задачи – за обществото е от особена важност, ключовите социално-икономически задачи, които трябва реализира данъчната система, а именно:
• Осигуряване на справедливост – разпределяне на данъчната тежест според платежоспособността;
• Гарантиране на ефективност – минимизиране на негативното влияние върху икономическата активност;
• Постигане на простота и прозрачност в администрирането;
• Насърчаване на данъчна дисциплина и намаляване на укриването на данъци.
Този кратък преглед ни дава възможност да осъзнаем важната роля и място, което заема данъчната система за функционирането на държавата и социално-икономическата динамика на обществото.
Данъчните системи по света
Данъчните системи и данъчното третиране по света се отличава с огромно разнообразие, определяно от различни социално-икономически условия и полит-икономическа логика. Въпреки това може да се говори за няколко модела, всеки от тях включващ в една или друга степен близки по начин на данъчно третиране страни.
Специфичен случай: САЩ и отделните щати
В САЩ въз основа на Закона за съкращаване на данъците и за работните места (Tax Cuts and Jobs Act), влязъл в сила от 01.01.2018 г. корпоративният данък е намален от 35% на 21% от чистата печалба. Данъчната реформа инициирана от 45-ят президент Доналд Тръмп включва също данъчни облекчения за капиталови разходи, както и данъчни облекчения при връщане на приходи в САЩ от дейности в чужбина от 35% до 15,5% за пари в брой и до 8% за безналични средства (вж. https://taxfoundation.org/the-distributional-impact-of-the-tax-cuts-and-jobs-act-over-the-next-decade/).
На федерално равнище данъкът върху доходите на физически лица е строго прогресивен със 7 нива. Данъчното реформиране на Тръмп засяга данък доход на физически лица, където се осъществяват определени облекчения спрямо лица с по-високи доходи.
Таблица 1.
| ПРИ ПРЕДИШНИЯ ЗАКОН | |
|---|---|
| Данъчна ставка | Данъчна група |
| 10% | $0–$9,525 |
| 15% | $9,525–$38,700 |
| 25% | $38,700–$93,700 |
| 28% | $93,700–$195,450 |
| 33% | $195,450–$424,950 |
| 35% | $424,950–$426,700 |
| 39.6% | $426,700 и нагоре |
| СПОРЕД СЕГАШНИЯ ЗАКОН | |
|---|---|
| Данъчна ставка | Данъчна група |
| 10% | $0–$9,525 |
| 12% | $9,525–$38,700 |
| 22% | $38,700–$82,500 |
| 24% | $82,500–$157,500 |
| 32% | $157,500–$200,000 |
| 35% | $200,000–$500,000 |
| 37% | $500,000 и нагоре |
Но 13 отделни американски щата използват плосък/пропорционален/ данък за собствения щатски компонент от облагането. Например, ето 3 такива щати с крайно нисък плосък щатски данък към 2025/2026 г.:
• Пенсилвания - 3.07%;
• Индиана - 3.05%;
• Илинойс - 4.95%.
*Забележка: Няколко щата (вкл. посочените) периодично коригират ставките си или преминават към ограничена прогресивност
Европейските рекордьори: Прогресивни данъци над 50%
В Северозападна Европа прогресивното облагане се разглежда като основен стълб на обществения договор. Най-високата данъчна група (която облага доходите на най-богатите) надхвърля психологическата граница от 50% в няколко държави:
• Дания - 60.5%: Абсолютният рекордьор в Европа. В тази ставка е включен и т.нар. „данък върху пазара на труда“;
• Франция - 55.4%: Базовата най-висока ставка е 45%, но върху нея се начисляват извънредни такси (surtax) за милионерите и масивни социални осигуровки;
• Австрия - 55.0%: Закована на 55% за най-високите доходи (съгласно фискалната рамка, действаща до 2029 г.);
• Испания - 54.0%: Общата ставка (комбинация от централен и регионален данък) достига до 54% в някои области като Каталуния;
• Белгия - 53.5%: Федералната ставка е 50%, но към нея общините добавят местни данъци, вдигащи общата тежест;
• Португалия - 53.0% и Швеция - 52.3%;
• В Норвегия - стандартната ставка на корпоративния данък е 22%. Данък доход на физическите лица е базова ставка от 22% (за личен минимум) плюс прогресивен стъпаловиден данък за сумите над минимума, достигащ максимална ставка 47.4%.
Страните от Персийския залив: Раят на 0% данък върху доходите
Монархиите в Персийския залив (ОАЕ, Саудитска Арабия, Катар, Кувейт, Бахрейн, Оман) прилагат 0% личен подоходен данък върху заплатите. Това обаче не се дължи на либерален хуманизъм, а на специфичен модел: те са т.нар. „рентиерски държави“ (Rentier States). Тези правителства не се издържат от данъците на гражданите си, а от директната продажба на държавни природни ресурси (нефт и природен газ). Те притежават средствата за производство и нямат нужда да облагат работната сила.
Прехвърляне на тежестта - другите данъци: Въпреки че данъкът върху заплатата е 0%, тези страни бързо се адаптират и въвеждат други фискални тежести:
• ОАЕ и Саудитска Арабия: Въвеждат Корпоративен данък (съответно 9% и 20%) и ДДС (5% в ОАЕ, 15% в Саудитска Арабия);
• Оман: Вече прие закон за въвеждане на 5% подоходен данък за най-богатите хора, който ще влезе в сила от 1 януари 2028 г.;
• Бахрейн: Налага 10% ДДС и минимален корпоративен данък от 15% за огромни мултинационални компании.
Островни държави, микротеритории и данъчни убежища
Тези юрисдикции използват плоския данък за привличане на богати чужденци и финансови институции:
• Гърнси и Джърси - 20%: Автономните Нормандски острови (под юрисдикцията на Великобритания) дължат икономическия си възход като финансови центрове именно на тази ставка;
• Андора - 10%: Малката планинска държава въвежда този плосък данък, за да се изчисти от имиджа си на класическо офшорно скривалище;
• Гренландия - 45% (приблизително): Най-големият и куриозен парадокс в света. Това е най-високият плосък данък на планетата. Системата е плоска (всеки плаща еднакъв процент), но ставката е екстремно висока заради специфичния модел на автономната територия.
Централна Азия и ОНД
Републиките от бившия Съветски съюз масово залагат на ниски плоски/ пропорционални/ ставки:
• Казахстан -10%: Изключително ниска ставка, целяща бързо индустриално развитие;
• Киргизстан -10%;
• Узбекистан -12%;
• Таджикистан -13%;
• Русия -13%: Традиционната плоска ставка от 13% за масовите доходи е модифицирана с допълнителна ставка от 15% само за най-богатите граждани с доходи над определен праг.
Източна и Централна Европа
След разпадането на Източния блок много страни приеха плоския данък с аргументи да привлекат капитали и да изсветлят икономиките си. В момента ставките са:
• Румъния -10%: Заедно с България държи най-ниската ставка в Европейския съюз;
• Босна и Херцеговина -10%: Много ниска и предвидима ставка за региона;
• Унгария -15%: Въведен като част от икономическата политика на Виктор Орбан за насърчаване на местния бизнес.
• Грузия - 20%: Прилага се като единен данък с минимална бюрокрация;
• Естония - 22%: Пионер в плоския данък от 90-те години, като наскоро повиши ставката си от 20% на 22%.
Забележка: Държави като Чехия въведоха втори високи нива на облагане (фактически преминавайки към прогресивна скала с по-висока ставка от 23% за високи доходи), а Словакия окончателно премахна плоския данък и се върна към прогресивната система.
Финално обобщение
Светът е разделен на няколко радикално различаващи се помежду си модели на данъчни системи. Страните от Западна и Северна Европа се опитват да преразпределят богатството чрез тежко данъчно облагане на капитала. Повечето развити западни икономики използват прогресивно облагане.
Държавите от Персийският залив използват петролните долари, за да поддържат илюзията за изцяло безданъчно общество. Но бавно започват да въвеждат корпоративни и потребителски данъци, за да се подготвят за ерата след изчерпването на горивата.
Пропорционалният (плоският) данък върху личните доходи се прилага в малък брой страни по света, като повечето от тях са бивши социалистически държави от Източна Европа и Централна Азия или островни микродържави и данъчни убежища. Като правило огромната част от страните с нисък плосък данък (10-15%) се характеризират с по-нисък жизнен стандарт и сериозно подоходно неравенство в сравнение със съседите си с прогресивна система. Системата на «плоско» данъчно третиране облагодетелства едрия капитал в ущърб на държавния бюджет и социалните системи.
Данъчната система в България
Данъчната система на България се характеризра с две основни групи данъци:
• Преки данъци – Налагат се директно върху доходи/имущество по отношение на физическото или юридическото лице, което получава дохода/притежава имуществото. Те са видими, тъй като се удържат от заплата, печалба, притежавано имущество. Зависими са от икономическия цикъл.Смятани са за по-справедливи спрямо платежоспособност и притежание. Могат да бъдат прогресивни, т.е. по-богатите плащат по-висока данъчна ставка, но могат да бъдат и „плоски“, т.е. пропорционални – всички плащат еднакъв %. Преки данъци са данък общ доход, корпоративен данък, данък имоти;
• Косвени данъци - Налагат се върху потребление на стоки/услуги като те се плащат от крайният потребител, но чрез продавача. Обикновено са пропорционални, т.е. всички плащат еднаква ставка, обаче са скрити, тъй като са включени в цената на стоката, респ. услугата. Косвените данъци притежават по-високо равнище на стабилност в сравнение с преките, които се влияят от икономическия цикъл, тъй като хората винаги в една или друга степен трябва да консумират.
Днес в България съществуват следните основни данъци:
• Корпоративен данък – 10% (един от най-ниските в ЕС), плосък/пропорционален/ данък без прогресивност;
• Данък върху доходите на физическите лица – 10% плосък данък (без необлагаем минимум, което е рядкост в Европа);
• ДДС (данък добавена стойност) – стандартна ставка 20%, намалена ставка 9% за някои стоки (хляб, лекарства, туристически услуги);
• Осигурителни вноски – значителна тежест (общо около 32-33% от заплатата, поделени между работодател и работник);
• Акцизи – върху горива, алкохол, тютюневи изделия;
• Местни данъци и такси – данък сгради, данък превозни средства, такса битови отпадъци (определят се от общините).
Обобщение: Данъчната система в България е сравнително проста и с ниски ставки в сравнение с останалите страни в ЕС, което ѝ печели репутация на „данъчен рай“ за бизнеса в определени сфери. Принципиално погледнато ниската данъчна тежест върху капитала контрастира с относително високите осигурителни вноски върху труда.
Обществената осигурителна система в ЕС и у нас – кратко сравнение
В ЕС се очертават два модела на обществената осигурителна система: на Централна Европа и на Южна Европа. Даваме накратко примери с няколко държави, които може да разгледаме като представителни за всеки от тези два модела:
Централна Европа
Германия – 50% от осигурителните вноски се поемат от работодателя и 50% се покриват от работника. При което при пенсиите, които като размер са 18.6% от цялата осигурителна вноска, тези 18.6% се заплащат поравно между работодател и работник.Здравните осигуровки са около 14–15% от общия размер, които също се поемат поравно.Безработица и други фондове – също приблизително 50:50. Германия е класически пример за споделен модел, където тежестта е почти равна между работодател и работника.
Нидерландия – също близо до 50:50 (но със специфики). Част от социалната защита се финансира през данъци, а не през класически осигуровки.При чистите осигурителни вноски балансът е близо до 50 : 50, но картината се променя, ако включим данъците.
Дания – почти няма работодателски осигуровки. Работодателските осигуровки са около 1% – практически нула.Системата се финансира основно през високи данъци върху дохода и други общи данъци. Ако гледаме само осигуровките, съотношението е ≈ 10 : 90, но реалната тежест върху труда идва през данъците.
Белгия – около 60:40.Високи общи осигуровки, но работодателят плаща малко повече от работника – около 60 : 40.
Южна Европа
Франция – съотношение работодател-работник 65:35. Работодател: около 45% от брутната заплата като социални вноски. Работник: около 22–23%.Това дава съотношение приблизително 65:35, т.е. основната тежест поема работодателя.
Италия – около 70:30. Пенсионните вноски са концентрирани при работодателя (над 20% от заплатата), докато работникът плаща значително по-малко.
Испания – работодател-работник около 75:25.Работодателските вноски са значително по-високи от работническите – особено при пенсии и безработица. Испания е пример за много силно работодателско натоварване – 75 : 25.
Къде стои България в този контекст?
В България общата осигурителна тежест е 32.70% от брутния доход. Тези проценти се прилагат върху осигурителния доход, който в повечето случаи = брутната заплата (до МОД// Максимален осигурителен доход/, който днес е 1917.34 евро(3750 лв.).
Дял на работодателя и работника спрямо брутния доход е работодател-18.92% от брутния доход, а работник - 13.78% от брутния доход.Съотношение работодател:работник е работодателят е18.9232.70, т.е. 57.9% от цялата осигурителна вноска, а работникът е 13.7832.70, т.е. 42.1% от същата. Реално съотношението в разговорно закръгляне е ≈ 58 : 42.
Преди промените съотношението е приблизително 65:35. След промените делът на работодателя е намален, т.е. прехвърляне на тежест от работодателя към работника, което:
• намалява разходите на бизнеса;
• увеличава удръжките на работещите;
• прави системата по-малко „социална“ и по-близка до модела на Централна Европа, а не на Южна Европа
Таблица 2.
| Пълна разбивка на осигурителните ставки в % по фондове обобщени в единна таблица(2026 г.) | |||
|---|---|---|---|
| Фонд | Работник | Работодател | Общо |
| Пенсионно осигуряване (ДОО‑пенсии) | 6.58% | 8.22% | 14.80% |
| Здравно осигуряване | 3.20% | 4.80% | 8.00% |
| Общо заболяване и майчинство (ОЗМ) | 3.60% | 4.00% | 7.60% |
| Безработица | 0.40% | 0.60% | 1.00% |
| Трудова злополука и професионална болест (ТЗПБ) | — | 0.40–1.10% | 0.40–1.10% |
| Гарантирани вземания | — | 0.10% | 0.10% |
| Общо | 13.78% | 18.92% | 32.70% |
Динамика на развитието на корпоративен данък и данък доход на физически лица във времето преди въвеждането на „плосък“ данък
Хронология на намаляването на корпоративния данък
Преди достигането на сегашната плоска ставка от 10%, България преминава през поетапно значително намаляване на данъчната тежест за бизнеса:
• Преди 1998 г.: Данъкът върху печалбата достига нива от около 40% (в зависимост от размера на печалбата и вида на предприятието);
• 2002 – 2004 г.: Ставката е намалена на 19.5%;
• 2005 – 2006 г.: Данъкът е свален на 15%.
От 1 януари 2007 г.: Въвежда се единна плоска ставка от 10% за всички юридически лица, която остава непроменена до днес.
Каква е ставката на данък доход на физически лица преди въвеждането на плосък данък през 2008 г.?
Преди въвеждането на 10%-ния плосък данък на 1 януари 2008 г., в България се прилага прогресивна скала за облагане на доходите на физическите лица с три различни ставки: 20%, 22% и 24%, в зависимост от размера на дохода. През последната година от действието на прогресивната система (2007 г.), месечните доходи се облагат по следния начин:
• До 200 лв. – 0% (необлагаем минимум);
• От 200.01 до 250 лв. – 20% за горницата над 200 лв;
• От 250.01 до 600 лв. – 10 лв. + 22% за горницата над 250 лв.;
• Над 600 лв. – 87 лв. + 24% за горницата над 600 лв.
С въвеждането на плоския данък през 2008 г. необлагаемият минимум е напълно премахнат. За да се компенсират хората с най-ниски доходи (които дотогава плащат 0% или много нисък данък, а след реформата започват да се облагат с 10% от първия лев), правителството извършва еднократна служебна корекция и повишение на минималните заплати и възнагражденията в най-ниските стъпала.
Кое правителство и защо осъществи данъчната промяна през периода 2007-2008 г.?
Ще припомним, че правителството осъществило промяната на данъчната система е известно като правителство на Тройната коалиция, начело с премиер Сергей Станишев. То е назначено с решение на XL народно събрание от 17 август 2005 г. Управлява с мандата на третата политическа сила в парламента Движението за права и свободи (ДПС). Формирано е на базата на коалиционно споразумение между трите най-големи парламентарни сили – Българската социалистическа партия (БСП), Национално движение за стабилност и възход (НДСВ) и ДПС. Разпределението на министрите е на квотен принцип 8:5:3:1, тъй като в правителството влиза и 1 независим експерт. Правителството управлява страната до 27 юли 2009 г. и е наследено от първото правителство на Бойко Борисов. Министър на финансите в правителството на Сергей Станишев е Пламен Орешарски. Той заема поста финансов министър в кабинета на Тройната коалиция от 17 август 2005 г. до 27 юли 2009 г.
Твърди се, че министър Орешарски първоначално изразява съмнение във връзка с 10%-ния плосък данък. Но по изричното настояване на коалиционния партньор НДСВ от 1 януари 2007 г. е въведен 10% корпоративен данък. А 10%-ният данък върху доходите на физическите лица е приет в края на 2007 г. и влиза в сила от 1 януари 2008 г.
Аргументите „за“ и „против“ въвеждането на плосък данък в България
Аргументи „ЗА“ (Икономически стимул и изсветляване)
• Борба със сивата икономика: Ниската ставка от 10% прави укриването на данъци и плащането „в плик“ икономически неизгодно. Разходите за укриване стават по-високи от самия данък;
• Привличане на чужди инвестиции: България става една от най-привлекателните дестинации в ЕС за чужди капитали поради ниските корпоративни и лични данъци;
• Административно улеснение: Изчисляване на данъците става изключително просто. Съкращават се разходите на бизнеса за счетоводство и намалява корупцията в НАП;
• Стимул за т.нар. „средна класа“: Хората с по-високи квалификация и доходи задържат по-голяма част от парите си, което стимулира потреблението.
Аргументи „ПРОТИВ“ (Социална несправедливост и неравенство)
• Удар върху най-бедните: Премахване на необлагаемия минимум означава, че хора с минимални доходи плащат 10% данък от първия лев, което свива доходите им;
• Увеличава социалното неравенство: Плоският данък облага еднакво богатия и бедния. Това води до обедняване на част обществото и сериозно разслоение;
• Срив в споделената отговорност: Прогресивното облагане се основава на принципа „който печели повече, допринася повече за обществото“. Критиците твърдят, че плоският данък разрушава социалната солидарност;
• Липса на фискална гъвкавост: Държавата губи инструмент за регулиране на икономическите цикли чрез промяна на данъчните стъпала по време на кризи.
Оправдаха ли се аргументите и очакванията от въвеждането на плоските данъци?
Трябва да разделим корпоративните доходи от личните доходи. При корпоративния данък има определен положителен сигнал. МВФ прави интересна оценка непосредствено след реформата. Корпоративният данък е намален до 10% през 2007 г., но въпреки намалената ставка приходите от корпоративен данък като дял от БВП се увеличават с 0,6% през 2007–2008 г. МВФ отбелязва, че това може да е признак, че част от парите са излезли „от сянка“. Освен това броят на регистрираните данъкоплатци се увеличава с 33% при ДДС и 14% при данъка върху печалбата между 2007 и 2009 г. Това е аргумент в полза на тезата за корпоративната част на реформата.
Но същият доклад на МВФ прави важно уточнение: при личния данък картината е различна. Приходите като процент от БВП спадат с 0,2% през 2008 г., въпреки ускоряване на ръста на заплатите. Според МВФ намаляването на средната данъчна ставка е надделяло над евентуалния ефект от по-доброто спазване на закона. Аргументът «ЗА» твърди, че „намаляваме ставката → хората започват да декларират повече → държавата компенсира загубата от намалената ставка.“ При личния данък, обаче, този ефект не се вижда.
Какво показват самите данни за данъчните приходи? (цит. по https://www.minfin.bg/bg/отчет за данъчни приходи 2007-2013)
Нека да разгледаме данните за данъчните приходи по години съгласно Евростат дават следната картина:
Таблица 3.
| ДАНЪК КАТО % ОТ БВП В ПЕРИОДА | |||||||
|---|---|---|---|---|---|---|---|
| 2007 | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | |
| Личен доход | 3.1% | 2.8% | 2.9% | 2.9% | 2.8% | 2.9% | 2.9% |
| Всички преки данъци | 7.9% | 6.5% | 5.7% | 5.2% | 4.9% | 5.0% | 5.3% |
Тоест непосредственият резултат от 10%-ния личен данък е не увеличение, а спад на приходите от личен данък спрямо БВП от 3,1% през 2007 г. на 2,8% през 2008 г., когато е въведен плосък личен данък. След това показателят се стабилизира около 2,8–2,9%. Не прилича на силен ефект, при който намаляването на ставката се компенсира от масово деклариране на укривани преди доходи.
А какво става със „сивата икономика“?
Тук резултатите са още по-интересни.Има различни методологии за измерването на „сивата икономика“, които са винаги приблизителни. Затова не бива да се концентрираме върху конкретна година и цифра. Но въпреки тези ограничения, които си налагаме, не се наблюдава тенденция на рязко „осветляване“ след въвеждането на личен плосък данък през 2008 г.Например, широко използвана оценка на МВФ за България(IMF Working Paper, Shadow Economies Around the World:What Did We Learn Over the Last 20 Years?) показва:
Таблица 4.
| СИВА ИКОНОМИКА КАТО % ОТ БВП | |
|---|---|
| Година | % от БВП |
| 2007 | 36.2% |
| 2008 | 35.5% |
| 2009 | 38.3% |
| 2010 | 38.5% |
| 2011 | 37.9% |
| 2012 | 37.3% |
| 2013 | 36.9% |
Друг широко използван модел за оценки на „сивата икономика“, този на Schneider(The Shadow Economy in Europe Using payment systems to combat the shadow economy) дава по-ниски стойности, но сходна картина: 32,7% през 2007 → 32,1% през 2008 → 32,5% през 2009 → 32,6% през 2010 → 31,9% през 2012 → 30,6% през 2015. Тоест има постепенно намаляване в дългосрочен план, но не и очевиден структурен скок след въвеждане на плосък личен данък през 2008 г.
Това е много важно. Аргументът „ЗА“ е: „Слагаме 10% личен данък и хората масово спират да крият доходите си“. Т.е. следва да се очаква рязко прекъсване на тенденцията за скриване на доходи след 2008 г. Не виждаме такова прекъсване. Има и още по-пряко доказателство: МВФ през 2010 г. цитира изследване на Центъра за изследване на демокрацията.(https://www.elibrary.imf.org/ view/journals/ 005/2010/014/ 005.2010.issue-014-en.xml). През септември 2009 г.:
• 28,5% от анкетираните работници казват, че социалните им осигуровки се плащат върху по-ниско официално възнаграждение от реално получаваното;
• през 2004 г. този дял е бил 21,75%;
• 13% посочват, че получават по-високо възнаграждение от записаното в трудовия им договор.
Разбира се, «Глобалната финансовата криза от 2009 г.» е фактор и не можем да припишем всяка промяна на данъчната система.Но данните от проучването са трудни за съвместяване с твърдението, че плоският личен данък е довел до масово „осветляване“ на трудовите доходи.
А какво става с чуждите инвестиции?
В тази сфера битува най-силният аргумент срещу твърдението за „инвестиционен бум, предизвикан от плоския данък“.Ето данните на Световната банка за нетните ПЧИ в България: Преки чуждестранни инвестиции в България(Източник: World Bank, World Development Indicators). Пикът е през 2007 г., преди въвеждането на 10% личен данък през 2008 г. Тук хронологията е много красноречива/Година, ПЧИ/:
• 2004: $3,1 млрд.
• 2005: $4,1 млрд.
• 2006: $7,9 млрд.
• 2007: $13,9 млрд. - абсолютен пик
• 2008: $10,3 млрд.
• 2009: $3,9 млрд.
• 2010: $1,8 млрд.
• След това дълги години приблизително $1-2 млрд.
Тоест инвестиционният бум вече е бил в ход преди въвеждането на 10% личен данък.
А през 2008 г., когато данъкът вече действа, ПЧИ падат с около 26% спрямо 2007 г., а през 2009 г. се сриват с още около 62%. Това, разбира се, съвпада с «Глобалната финансова криза» и затова не можем да кажем, че плоският данък е причинил спада. Но можем доста уверено да заявим: не се вижда инвестиционен бум след въвеждането на плоския данък.
Има ли все пак аргумент, че ниските данъци привличат инвестиции? Да и тук трябва да сме честни към тезата. Има икономическа литература, която намира връзка между по-ниските корпоративни данъци и ПЧИ в Централна и Източна Европа. Например изследване на осем страни от региона установява отрицателна зависимост между ефективната данъчна ставка и ПЧИ, т.е. по-ниското данъчно облагане може да увеличи привлекателността на дадена страна. И МВФ още през 2007 г. отбелязва, че намаляването на преките данъци в България вероятно е допринесло за инвестиционния бум. Но това е различно твърдение от:
„Въвеждането на плоския данък през 2008 г. предизвика бум на чуждите инвестиции.“
Първото е икономически правдоподобно. Второто не се потвърждава от българската хронология. Защо тогава ПЧИ са толкова високи през 2005–2008 г.? Тук според мен се намира същината на въпроса. България едновременно преживява:
• Присъединяване към ЕС - 2007 г.;
• Приток на европейски капитал;
• Приватизация и разпродажба на активи на относително цени по мерки на европейския капитал;
• Бърз кредитен бум;
• Много висока доходност на инвестициите в сравнително евтина икономика;
• Бърз икономически растеж;
• Очакване за догонване на Западна Европа;
• Валутен борд и макроикономическа стабилност;
• Намаляващи корпоративни данъци;
• Либерализация и интеграция с европейския пазар.
Именно затова би било методологически неправилно да вземем периода 2005–2008 и да кажем: „ПЧИ се увеличиха, следователно плоският корпоративен данък ги е увеличил.“
Какво се случва в по-дълъг период? Тук картината е още по-интересна.
БНБ дава ПЧИ като процент от БВП:
Таблица 5.
| Година | ПЧИ / БВП |
|---|---|
| 2000 |
7.6%
|
| 2003 |
9.9%
|
| 2004 |
11.7%
|
| 2005 |
13.7%
|
| 2006 |
22.9%
|
| 2007 |
31.2%
|
| 2008 |
18.9%
|
| 2009 |
7.5%
|
| 2010 |
3.6%
|
| 2011 |
3.6%
|
| 2012 |
3.3%
|
| 2013 |
3.6%
|
| 2014 |
1.9%
|
| 2015 |
4.4%
|
| 2016 |
2.8%
|
| 2017 |
3.4%
|
| 2018 |
2.7%
|
| 2019 |
3.2%
|
| 2020 |
3.9%
|
Това е почти идеалната илюстрация на тезата:Българският инвестиционен бум е феномен на 2000–2008 г., а не феномен на периода след плоския корпоративен данък.След 2008 г. ПЧИ като дял от БВП се установяват на много по-ниско равнище.През 2024 г. например Световната банка отчита ПЧИ около 2,7% от БВП.
ПЧИ наистина преживяват огромен бум. Но пикът е през 2007 г., преди 10% личен данък, а след 2008 г. инвестициите се сриват и остават за дълъг период многократно под нивата от 2005–2008 г. Глобалната криза е основната причина за непосредствения срив, така че не можем да го приписваме на данъка. Но също така няма основание да приписваме предходния бум на него. Най-точният извод според мен е:
Плоският данък вероятно е помогнал за инвестиционната привлекателност на България и е подобрил някои аспекти на корпоративната данъчна събираемост, но наличните данни не показват, че е предизвикал обещавания инвестиционен бум или че е довел до драматично „осветляване“ на доходите на физическите лица. Аргументът «ЗА», че „Плоският данък ще предизвика бум на чуждестранните инвестиции“ не се потвърждава от наличните данни.
Значи ли това, че данъците нямат значение за инвестициите? Не. Тук трябва да внимаваме да не направим обратната грешка. Има много сериозни основания да смятаме, че корпоративният данък, ефективната данъчна ставка, стабилността на режима и административните разходи влияят върху инвестиционните решения. Но ПЧИ зависят и от:
• Размер на пазара;
• Производителност;
• Квалификация на работната сила;
• Инфраструктура;
• Политическа и правна стабилност;
• Корупция;
• Качество на администрацията;
• Достъп до единния пазар;
• Разходи за труд;
• Валутен риск;
• Енергийни разходи;
• Индустриални вериги;
• Приватизация;
• Очаквания за бъдещ икономически растеж.
Затова е грешка да се гледа само данъчната ставка. А как изглежда картината днес? Тук има един много силен тест, тъй като България все още функционира при 10% плоски данъци.И въпреки това Европейската комисия в последния си Country Report(https://economy-finance.ec.europa.eu/publications/2025-european-semester-country-reports_en) отбелязва, че:
• България има голяма сива икономика;
• Оценката е около 35% от БВП;
• Оценената «дупка»/gap/ при личния данък е 13,8%;
• „Дупката“ при социалните осигуровки е 16,5%;
• Данъчната администрация продължава да има проблеми със събирането.
Това е важно, защото вече имаме 18 години наблюдение върху режима. Ако плоските данъци са достатъчни да елиминират стимулите за укриване на доходи, би трябвало днес да виждаме много по-малка сива икономика. Не виждаме такъв факт.
Но ще бъде грешка да се твърди, че плоските данъци са пълен провал. Има някои положителни ефекта:
• Корпоративната данъчна събираемост се подобрява. МВФ намира увеличение на корпоративния данък като % от БВП след намаляването на ставката;
• Данъчната система става много по-проста. От гледна точка на администрацията и бизнеса 10% е изключително лесна за разбиране ставка;
• България става една от страните с най-ниско пряко данъчно облагане в ЕС. Това без съмнение може да е фактор в решенията на някои инвеститори;
• В дългосрочен план сивата икономика все пак намалява. Но това намаление започва още преди 2008 г. и не може да бъде приписано само на плоския личен данък.
Обобщение: Данните не показват, че България е получила обещания „двигателен ефект“ от «плоските данъци». Те по-скоро свидетелстват, че при определени условия ниските данъци могат да бъдат полезен елемент от икономическа политика. Но сами по себе си те не са достатъчни нито за изсветляване на икономиката, нито за привличане на големи и устойчиви ПЧИ. Аргументите «ЗА» са неубедителни, докато аргументите «ПРОТИВ» са показателни.
Как Световната банка/СБ/ и Международният валутен фонд/МВФ/ оценяват данъчната реформа във времето?
Международните финансови институции, включително Световната банка и Международният валутен фонд (МВФ), анализират българския експеримент по два основни параграфа: административна ефективност и социално неравенство.
• Положителна оценка за бизнес средата: Първоначално Световната банка дава много висока оценка на България в своите годишни доклади „Doing Business“ (Paying Taxes). Промяната е приветствана заради драстичното опростяване на данъчната администрация, съкращаването на времето за попълване на декларации и премахването на сложните счетоводни процедури. От техническа гледна точка България е сочена като добър пример за реформа;
• Критика към социалния ефект и неравенството: В по-широкия контекст на своите анализи за споделен просперитет, Световната банка и МВФ изразяват сериозни резерви. Те подчертават, че въвеждането на плосък данък без необлагаем минимум е увеличило социалното разслоение и бедността в страната;
• Позицията в дългосрочен план: През годините (включително в по-новите си доклади) Световната банка и МВФ редовно препоръчват на България да преразгледа данъчния си модел. Докато МВФ открито съветва за връщане към прогресивна скала, Световната банка по-често набляга на нуждата от реформи в други сектори като, например, имотните данъци. Но остава критична към факта, че данъчната ни система не помага за намаляване на драстичните неравенства между богати и бедни
Каква е позицията на ЕС и ЕК/Европейската комисия/ спрямо плоския данък въведен в България?
Първите години след въвеждането (2008–2015 г.)
Плоският данък е въведен през 2008 г. с аргументи за конкурентоспособност и привличане на инвестиции. В този период ЕС не отправя остри критики, но постепенно започва да отбелязва ниската събираемост на приходи и високата сива икономика. Този период не е подробно отразен в намерените източници, но тенденцията се вижда в по-късните доклади.
Засилване на критиките (2016–2023 г.)
Европейската Комисия започва да отбелязва, че:
• Плоският данък не намалява неравенствата;
• Данъчните приходи като дял от БВП са значително под средните за ЕС;
• Липсата на необлагаем минимум води до регресивно разпределение на тежестта.
Тези критики постепенно се засилват и стават постоянна част от годишните препоръки.
Ясни препоръки за промяна (2024–2026 г.)
Източниците от последните години показват силно и последователно настояване от страна на ЕК:
• ЕК препоръчва премахване на плоския данък и въвеждане на прогресивно облагане, тъй като системата „не е справедлива“ и „не осигурява достатъчно приходи“;
• Комисията подчертава, че плоският данък не отчита разликите в доходите и води до регресивна тежест – хората с ниски доходи плащат реално по-висок дял от доходите си от богатите;
В докладите за 2026 г. ЕК предлага:
• По-висок плосък данък и необлагаем минимум;
• Премахване на максималния осигурителен доход;
• Мерки срещу сивата икономика;
• По-високи имуществени данъци .
Позицията е подкрепена и от МВФ, който също препоръчва прогресивно облагане.
Обобщение на отношението на ЕС
Постоянна критика, тъй като ЕС последователно смята, че плоският данък е несправедлив, не намалява неравенствата, не генерира достатъчно приходи, поддържа високи нива на сива икономика.
Последователни препоръки, които ЕК ежегодно препоръчва от 2016 г. насам са прогресивно облагане, необлагаем минимум, по-високи ставки за високите доходи, реформи за увеличаване на приходите.
Тези констатации и препоръки нямат задължигелен характер, тъй като данъчната политика е национална компетентност, затова препоръките не са обвързващи. Българските правителства досега не са предприели промяна, въпреки многократните препоръки.
Политическият контекст в България по отношение на «плоския данък»
1. Плоският данък като политически символ
Десницата и неолибералните партии: За тях плоският данък е „икономическа идентичност“ на България - символ на конкурентоспособност, простота и „равни правила за всички“. Той се защитава като ключово предимство в региона и като гаранция за ниска данъчна тежест върху труда и капитала.
Синдикати и социални движения: Те го критикуват като регресивен и несправедлив, защото реалната тежест върху бедните е по-голяма, а богатите плащат относително малко. Плоският данък се свързва с неолибералния модел на прехода и с трайното социално неравенство.
2. Отношение към препоръките на ЕС
ЕС и ЕК: Както стана ясно от написаното по-горе в рамките на ЕС Европейската Комисия последователно препоръчва преразглеждане на модела и въвеждане на прогресивни данъци, което означава повече приходи, по-справедливо разпределение, необлагаем минимум, по-високи ставки за високите доходи.
Българските правителства: Въпреки препоръките, плоският данък остава непокътнат. Данъчната политика се използва като инструмент за политическо позициониране, а не като чисто технократско решение.
Какво е отношението на левицата в лицето на играещата реална роля в политиката на България «ляво» представена партия – БСП/Българска социалистическа партия/? Исторически факт е, че именно коалиционното правителство с премиер Сергей Станишев, лидер на БСП, въведе плоския данък. Тоава правителство, в което БСП имаше водеща роля, прие:
• 10% плосък данък върху доходите;
• 10% корпоративен данък;
• Премахване на необлагаемия минимум
Това е класическа дясна, неолиберална реформа, която в Европа се свързва с десни партии (например в Естония, Словакия, Румъния). В Европа няма голяма, обявила себе си за «лява» партия, която да е въвеждала плосък данък. БСП е единственото изключение. Официалната левица в България не е последователно лява в икономическата политика. Тя е по-скоро „социално-либерална“ партия с неолиберална икономическа линия. Това значава, че БСП не е класическа европейска левица, а партия с хибридна идентичност, която често взема решения извън традиционния ляв социал-демократически икономически модел.
Нека да разгледаме накратко хронологията на позициите на БСП за плоския данък
• 2008 г. – въвеждане (кабинет „Станишев“). БСП в управление заедно с НДСВ и ДПС въвежда 10% плоски данъци за юридически и физически лица и премахва необлагаемия минимум. Реториката тогава: модернизация, привличане на инвестиции, „европейски“ образ, фискална дисциплина.Това е обективно дясна неолиберална реформа, но направена от партия, която се самоопределя като „лява“;
• 2009–2013 г. – първа фаза на дистанциране. В опозиция БСП започва да критикува модела, но без ясна програма за отмяна. Плоските данъци не се превръщат в централна тема, по-скоро се говори общо за „социална държава“;
• 2013–2014 г.– кабинет „Орешарски“. БСП отново участва във властта, но не променя плоските данъци, въпреки че има политическа възможност. Това засилва усещането за разминаване между лява реторика и дясна неолиберална практика;
• 2015–2020 г. – постепенно официално „против“. В програмни документи и публични позиции БСП започва да говори за нужда от прогресивно облагане и необлагаем минимум. Въпреки това няма последователна кампания за реална законодателна инициатива и промяна;
• 2021–2024 – натиск от ЕС и МВФ, засилване на критиката. Европейската комисия и МВФ препоръчват преразглеждане на плоските данъци и връщане към прогресивен модел. БСП все по-често се позиционира като противник на плоските данъци като говорене, но остава без реална разработка на реформа в това отношение;
• 2025–2026 – официално искане за отмяна. Националният съвет на БСП приема официална позиция за премахване на плоския личен данък и въвеждане на прогресивно подоходно облагане с необлагаем минимум, равен на минималната заплата. Лидери като Атанас Зафиров и Крум Зарков публично заявяват, че България не може да остане единствената държава в ЕС с плосък личен данък и че БСП ще работи за неговата отмяна, като признават, че именно БСП го е въвела.
Сравнение на БСП с европейските леви партии във властта или като ключови опозиционни партии, т.е. с европейска социалдемокрация
Като правило европейските социалдемократически и социалистически партии застъпват модела на прогресивно подоходно облагане, силно преразпределение, необлагаем минимум, по-високи ставки за високите доходи. Примери: Социалдемократическа партия на Германия (на немски: Sozialdemokratische Partei Deutschlands, съкратено SPD), Френската социалистическа партия (на френски: Parti socialiste, съкратено PS), скандинавските леви партии. Те защитават идеята, че по-високите доходи трябва да допринасят повече, за да се финансират образование, здраве, социална защита.
Къде стои БСП спрямо тях: БСП реторично прилича на европейска левица (говори за неравенства, социална държава).Практически, обаче: въвежда плосък данък; дълго време не го отменя; едва в последните години като че ли заема позиция, която се доближава до тази на класическата социалдемокрация.
Извод: БСП е по-малко последователно лява от типичните европейски социал-демократически партии. Има хибриден профил: лява по символи и социална реторика, центристка/дясна по данъчна практика и неолиберална по икономическа политика.
Как се изменя картината на социалното неравенство в България след въвеждането на плоския данък?
Как се промени Коефициентът на Джини след реформата?
Коефициентът на Джини измерва подоходното неравенство (скала от 0 до 100, където 0 е пълно равенство, а 100 е пълно неравенство). Нека да разгледаме каква е динамиката на Коефициента на Джини преди и след въвеждането на плоския личен данък. Тук се получава интересна картина:
Таблица 6.
| ВЪВЕЖДАНЕ ПЛОСЪК ЛИЧЕН ДАНЪК | |
|---|---|
| Период / година | Коефициент на Джини |
| 2001 | 32,7 |
| 2007 | 36,1 |
| 2008 | 33,6 |
| 2010 | 35,7 |
| 2015 | 38,6 |
| 2016 | 40,6 |
| 2018 | 41,3 |
| 2020 | 40,5 |
| 2024 | 38,4 |
Ако използваме коефициента Джини за разполагаемия доход, който е най-подходящият показател за сравнение на неравенството в доходите, България показва много ясно нарастване на неравенството след началото на XXI век, особено след 2008 г.
След известно колебание през 2008–2011 г. Джини се повишава силно и достига над 40 през 2016–2020 г. Но това не доказва, че именно плоският данък е причината, тъй като Джини след данъци не показва цялото неравенство. Важно е да разграничим източниците: Евростат използва хармонизиран показател за еквивалентен разполагаем доход, докато Световната банка използва собствена серия, поради което стойностите могат да се различават. За 2024 г. хармонизираният показател на Евростат за България е 38,4, т.е. с най-високо доходно неравенство в ЕС през същата тази година. При което средният коефициент Джини за ЕС е 29,3. Родината ни надвишава това средно число с почти 10 единици.
„Дали българската данъчна система прехвърля относително по-голяма част от данъчната тежест от капитала към труда и потреблението?“
Съществуват и други показатели, чрез които се установява социалното неравенство. Като използва данните на World Inequality Database (WID) и Our World in Data българският изследовател проф. Б.Дуранкев констатира: „През 2023-2024 г. най-богатият 1% от българите получава приблизително 17-18% от всички доходи след данъци , докато средното европейско ниво е около 9%.“(Вж. https://pogled.info/ avtorski/ Boyan-Durankev/ izumitelni-danni-balgariya-e-shampion-po-kontsentratsiya-na-evropeyskite-dohodi-v-ratsete-na-nay-bogatiya-1-nadminava-i-sasht.195510, последно влизане 27.08.2026). Важното в случая е. че не става дума за доходи преди намесата на държавите, а за доходи след данъчно облагане и социално преразпределение.
Данните демонстират не само силата на пазара да произвежда неравенство, но и измерват доколко е способна и има ли желание държавата да ограничава в пазара във формирането на неравенство. Която способност след въвеждането на плоския личен данък силно се ограничава. Това свидетелства, че пред нас стои неолиберална държава, т.е. правителство и подкрепящ го парламент, които нямат желание да се противпоставят на социалното неравенство, а обратно съдействат за неговото задълбочаване..
С други думи българската държава чрез данъчната система прехвърли значителната част от данъчната тежест върху труда. Това става не само чрез плоския личен данък, но и чрез потреблението. Да високият ДДС/данък добавена стойност/ може да доведе до прехвърляне на относително по-голяма част от данъчната тежест върху труда и домакинствата, но механизмът е косвен. Важно е да се различават юридическият платец на ДДС и икономическият носител на тежестта.
Механизмът накратко е следният: Представете си икономика с 10% данък върху корпоративната печалба, 10% данък върху личните доходи и 20% ДДС. На пръв поглед капиталът плаща корпоративния данък, работещият - данъка върху дохода, а потребителят - ДДС. Но реално:
Работникът → получава заплата → плаща данъци и осигуровки → купува стоки и услуги → плаща ДДС. Докато:
Капиталът → реализира печалба → плаща корпоративен данък → част от печалбата може да бъде спестена, инвестирана или разпределена → ако не бъде потребена, върху нея няма непосредствен ДДС. Точно тук се появява различният ефект.
Но защо ДДС е и по-тежък за труда с по-ниски доходи?
ДДС е данък върху потреблението. Да разгледаме опростен пример с двама работещи:
Таблица 7.
| Работник А | |
|---|---|
| Показател | Стойност |
| Нетен доход | 1 500 лв. |
| Потребление | 1 450 лв. |
| Спестяване | 50 лв. |
| ДДС върху потреблението | относително високо |
| ДДС като % от дохода | високо |
| Работник Б | |
|---|---|
| Показател | Стойност |
| Нетен доход | 6 000 лв. |
| Потребление | 3 000 лв. |
| Спестяване | 3 000 лв. |
| ДДС върху потреблението | относително по-ниско |
| ДДС като % от дохода | по-ниско |
Ако ДДС е 20%, при цена с включен ДДС данъчната компонента е приблизително 16,67% от крайната цена. Работникът с 1 500 евро почти целия си доход превръща в потребление. Следователно почти целият му доход е потенциално „изложен“ на ДДС. При високодоходния човек значителна част от дохода може да остане като: спестяване, финансови активи, инвестиции, натрупан капитал, неразпределена печалба.
Докато тези средства не се превърнат в облагаемо крайно потребление, върху тях не се плаща ДДС.Това създава регресивен ефект. Това е фундаменталният аргумент. Ако човек получава: 20 000 евро годишно и харчи почти всичко за: храна, жилище, транспорт, електроенерги, лекарства, услуги, грижи за деца/ако има такива/, то той може да плати ДДС върху огромна част от дохода си.
Човек с 200 000 евро годишен доход може да изразходва например 80 000 евро, а останалите 120 000 евро да спести или инвестира. Следователно ДДС върху потреблението му може да представлява много по-малък процент от неговия годишен доход. Еднаквата ставка върху потреблението не означава еднаква данъчна тежест спрямо дохода.
Как това се превръща в „данък върху труда“?
Тук трябва да бъдем по-прецизни. ДДС не е пряк данък върху труда. Той се превръща в относително по-голяма тежест за труда чрез следната верига: трудов доход → потребление → ДДС. Докато при капитала може да има: капиталов доход → спестяване/инвестиция → няма непосредствен ДДС.
Затова, ако държавата намалява преките данъци върху капитала, но компенсира приходите чрез висок ДДС, структурата на данъчната система може да се измести: от облагане на дохода и печалбата → към облагане на потреблението, както собствено е у нас в България. А потреблението се финансира основно от текущите доходи на домакинствата.
Тук особено важна е разликата между трудов доход и капиталов доход. В това вече можем да направим връзката с анализа на плоския данък в България. При доход от труд човекът обикновено има: брутен трудов доход → осигуровки → данък върху дохода → нетен доход → потребление → ДДС.
При капитала може да имаме: печалба → корпоративен данък → задържана печалба/инвестиция → натрупване на капитал. И чак когато собственикът използва средствата за крайно потребление, възниква ДДС.Следователно структурата на данъчната система има значение не само за ставките, а и за това кой доход се облага и на кой етап.
Но има една много важна уговорка. Не можем автоматично да кажем: „20% ДДС = данък върху труда.“ Това би било прекалено силно твърдение. Има няколко причини:
Първо - ДДС се плаща от всички потребители, включително: пенсионери, хора с капиталови доходи, предприемачи, чуждестранни потребители, туристи, държавата при определени покупки.
Второ, бизнесът обикновено приспада входящия ДДС.Затова икономическият ефект трябва да се търси в крайното потребление, а не просто в плащанията между фирмите.
Трето — капиталът също в крайна сметка плаща ДДС, когато потребява. Богатият човек, който купи автомобил за 100 000 евро, плаща значителен ДДС.Но въпросът е каква част от неговия доход се потребява.
Именно тук идва прогресивността/регресивността изразени чрез формулата:
Таблица 8.
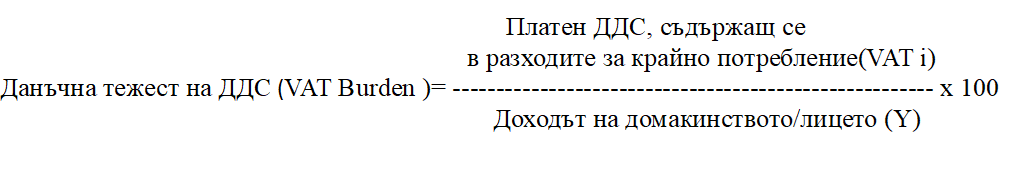
C = Consumption — потребление на домакинствата
Y = Income — доход (или в някои модели национален доход/БНП)
VAT = Value Added Tax - ДДС
VAT Burden = Данъчна тежест на ДДС
Пример: Ако: Доходът Y=2 000 евро, потреблението C= 1 600 евро. Ако тези 1 600 евро се облагат с 20% ДДС то тогава: 1600: 2000×100=80%. Това означава, че човекът изразходва 80% от дохода си. Данъчната тежест (VAT Burden):
Таблица 9.
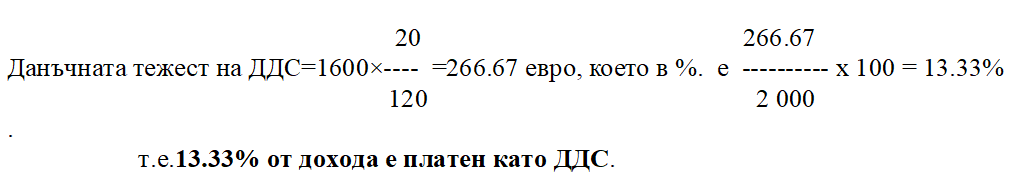
Тези формули са важни, ако целта ни е да докажем или опровергаем регресивността на ДДС:
Таблица 10.
| Показател | Формула | Какво измерва? |
|---|---|---|
| C/Y | C/Y × 100 | Каква част от дохода се потребява? |
| VAT Burden | VAT/Y × 100 | Каква част от дохода отива за ДДС? |
| VAT/C | VAT/C × 100 | Какъв дял от потребителските разходи е ДДС? |
Именно VAT Burden = VAT/Y е показателят, който бихме използвали, за да покажем дали ДДС тежи относително повече върху бедните домакинства, тъй като една и съща ставка на ДДС създава много различна ефективна тежест спрямо дохода. Това е същината на аргумента за регресивността.Има още един по-дълбок механизъм - натискът върху заплатите. Тук вече връзката с труда става по-интересна. Ако държавата разчита силно на косвени данъци, тя може да поддържа относително ниско облагане на: печалбата, капиталовите доходи, високите доходи, тъй като получава значителни приходи от потреблението. При нископлатения труд обаче ДДС намалява реалната покупателна способност на нетната заплата. Например:
1 500 евро нетна заплата → потребление → ДДС → реална покупателна способност.
Следователно за анализа на „кой плаща данъците“ е недостатъчно да гледаме само: данък върху дохода + осигуровки.Трябва да включим и ДДС + акцизи + други косвени данъци.Това е особено важно за България. При анализа на българския модел след 2008 г. разделяме данъчната тежест на две големи групи:
1.Данъци върху труда;
• Данък върху доходите;
• Лични осигуровки;
• Работодателски осигуровки-доколкото се прехвърлят икономически върху заплатите.
• Данъци върху потреблението – ДДС, акцизи и други косвени данъци
2.Данъци върху капитала
• Корпоративен данък;
• Данък върху дивидентите, който е 5%. За физическите лица това е окончателен данък при източника. Няма допълнителни данъци или декларации за получателя При изплащане на дивиденти към дружество-майка от ЕС/ЕИП(Европейско икономическо пространство) с минимум 10% участие за 2+ години, ставката е 0% по Директивата майка-дъщерно дружество Първоначалният проектобюджет за 2026 г. предвиждаше удвояване на данъка от 5% на 10%, но след дебати ставката остана 5%.;
• Данъци върху капиталовите доходи - Капиталови печалби от продажба на акции/облигации (разлика между продажна и покупна цена) се третират отделно от дивидентите – облагат се като част от общия годишен доход на физическото лице по ЗДДФЛ, с известни изключения (напр. сделки на регулиран пазар в ЕС/ЕИП могат да са необлагаеми при определени условия).;
• Данъци върху собствеността.
Като имаме предвид всичко горенаписано можем да изчислим не просто „данъчната ставка“, а каква част от общата данъчна тежест се носи от труда, потреблението и капитала.
Най-важният извод: Високият ДДС не прехвърля автоматично данък от капитала към труда. Но когато е комбиниран с ниски преки данъци върху капитала и доходите и когато домакинствата с ниски доходи потребяват почти целия си доход, той може да направи данъчната система значително по-тежка за труда и особено за нископлатения труд.
Някои идеи за модел за алтернатива на текущата данъчна система в България
Идеите за усъвършенстване на данъчната система в България е свързана с въвеждане на Диференциран прогресивен данък по отношение на юридически и физически лица, както и ДДС. Конкретно това означава концепция за:
• Диференциран прогресивен корпоративен данък печалба по отрасли и сектори;
• Прогресивен данък за доходи на физически лица комбиниран с необлагаем минимум за най-ниски доходи;
• Данък доход на физически лица да се облага на семейна основа;
• Данъчни облекчения за лични доходи идващи по линия на достижения с доказан ефект в сферата на иновациите и технологиите;
• Диференциран ДДС и данък дивидент по стандартен списък за видове стоки и услуги;
• Прогресивен данък по отношение на броя на притежаваните недвижими имоти и луксозно движимо имущество;
• Налагане на допълнителен данък върху капиталови свръхпечалби и наказателна ставка за износ на капитал:
• Реформа на осигурителната система в посока повече социалност и по-справедливо разпределение работодател-работник.
• Формиране на строга система за финансова дисциплина и предотвратяване укриването на данъци.
Този модел съчетава социална справедливост и солидарност с държавно стимулиране на иновациите, технологиите и прогресивно развитие на обществото и държаватаа именно:
1. Диференциран прогресивен корпоративен данък печалба по отрасли и сектори - Данъчното облагане на юридически лица става част от държавна индустриална политика и стратегия за неоиндустриализация и ускорено развитие. Вместо държавата да бъде пасивен наблюдател, чрез диференцирани ставки активно казва: „Ние ценим иновациите и технологиите, затова даваме таван от 15-25%, но не подкрепяме хазарта и спекулацията, затова ги натоварваме с 40-45%“. Това е мощен инструмент за пренасочване на капитали към отрасли и сектори с висока добавена стойност, прогресивни технологии и голямо значение за развитието, включително продоволствена сигурност. Световната практика познава специални данъци за „грях“ (Sin Taxes): Сектори като хазарт, тютюнопушене и алкохол почти навсякъде се облагат с допълнителни акцизи и тежки корпоративни данъци, за да се компенсират социалните щети, които нанасят
2. Прогресивен данък за доходи на физически лица комбиниран с необлагаем минимум за най-ниски доходи – Подобна мярка ще работи в посока срещу социалното неравенство и социалната несправедливост, ще формира атмосфера на социална солидарност. Необлагаемият минимум е за защита на работната сила като спре облагането на доходите на хора, които са на границата на базовото физическо оцеляване. Младите специалисти и работници ще получат сериозна финансова „глътка въздух“, което директно ще намали „изтичането на мозъци“ в критични за обществото сектори.
3. Данък доход на физически лица да се облага на семейна основа- в условията на социо-демографска катастрофа това е една от първите крачки с цел укрепване на семейството и стимулиране на раждаемостта.
4. Данъчни облекчения за лични доходи идващи по линия на достижения с доказан ефект в сферата на иновациите и технологиите - Световната практика познава такова данъчно третиране като «Патентни кутии» (Patent Boxes): Страни като Великобритания, Ирландия и Нидерландия прилагат много по-ниски данъчни ставки за печалби, генерирани от патенти, иновации и научноизследователска дейност (R&D).
5. Диференциран ДДС и данък дивидент по стандартен списък за видове стоки и услуги - Диференцираният ДДС (например 0% - 5% за хляб, мляко, детски храни, лекарства и учебници и 25-35% за луксозни стоки) е стандарт в почти целия Европейски съюз. България дълго време остана изключение с единната си 20%-на ставка. Както отбелязахме по-горе, единният ДДС е най-тежкият удар върху бедните и средните слоеве, тъй като те харчат почти 100% от доходите си за базово оцеляване. Свалянето на ДДС за жизненоважни стоки директно намалява разходите за възпроизводство на работната сила. Хората получават по-висока „реална заплата“, без бизнесът да трябва да вдига номиналните заплати.Диференциране на данък-дивидент: Ако дивидентът идва от реинвестиции в български високотехнологични и иновативни компании, а също важни сектори свързани с национална сигурност, продоволствена сигурност и други подобни, той може да остане нисък – с таван до 10% за насърчаване на развитието на България.
6. Прогресивен данък по отношение на броя на притежаваните недвижими имоти и луксозно движимо имущество - По този начин ще се раздвижи имотния пазар и ще паднат спекулативните цени, които правят недостъпни жилищата за млади семейства с ниски и средни доходи. Това влияе изключително негативно върху демографската ситуация в страната. Едновременно с това е един от ключовите източници за рентиерско, забогатяване и формиране на обстановка на социална несправедливост
7. Налагане на допълнителен данък върху капиталови свръхпечалби и наказателна ставка за износ на капитал - Световната практика, например в САЩ, показва подобен вид данъчно третиране, катоа предварително следва да се обоснове финансово и юридически какво е „свръхпечалба“. На тази основа налагане на допълнителни данъци на реализирали такива свръхпечалби. Също така ако дивидентът се генерира от акции и облигации на чужди корпорации, хазартни структури или офшорни фондове, данъчната ставка трябва да бъде вдигната до 35-40%, за да се демотивират действия свързани с финансовото обезкървяване на страната.
8. Реформа на осигурителната система в посока дистанциране от модела на Централна Европа и доближаване до модела на страните от Южна Европа, т.е. посоката трябва да бъде повеме социалност и по-справедливо разпределение работодател-работник.
9. Персонална наказателна отговорност за финансови измами и укриване на данъци: Въвеждането на персонална наказателна отговорност за борда на директорите, финансовия директор и главния счетоводител има огромен дисциплиниращ ефект. Край на „анонимната корпорация“: Когато глобата или затворът заплашват лично главния счетоводител или изпълнителния директор, те отказват да подписват фалшиви отчети. Рискът се прехвърля от юридическото лице (което просто може да бъде фалирано и заменено с ново) върху конкретния човек. Затвор и тежки имуществени глоби по американски модел за висшия мениджмънт (изпълнителни директори, финансови директори, председатели и членове на бордове на директори и главни счетоводители) при умишлени счетоводни измами и данъчно укриване. В САЩ данъчните измами са федерално престъпление (Tax Evasion), разследвано от Специалните агенти на Службата за вътрешни приходи (Internal Revenue Service - IRS). Историческият пример e Ал Капоне, който влиза в затвора не за престъпната си дейност, а за укриване на данъци, илюстрира ролята, която играе тази система в обществото.
Данъците трябва да спрат да бъдат просто математическо удържане за пълнене на хазната и да се превърнат в стратегическо оръжие за прогресивно и устойчиво развитие на България.
Вместо заключение
След въвеждането на плоските данъци през 2007-2008 г. всички правителства в България независимо как се ситуират те самите идеологически и политически – неолиберални, консервативни , центристки, десни и леви, но те са в съгласие с наличната данъчна система. Тя се превърна в един от ключовите стълбове на неолибералния модел в България.
Затова в заключение ще заявим, че ако ние, българите, българското общество желаем да се „измъкнем“ от този неолиберален модел – геноциден и неоколониален по своята същност, ако искаме да я има България като държава и народ, първата решаваща стъпка е преодоляването на текущата антисоциална данъчна система.
Приложение:
СТРАТЕГИЯ ЗА МОДЕРНИЗАЦИЯ НА ДАНЪЧНАТА СИСТЕМА НА РЕПУБЛИКА БЪЛГАРИЯ
Алтернативен модел за социално-икономическо развитие, технологичен напредък и национална сигурност
Подготвена от: проф. дфн, д-р ист. Нако Стефанов
2026 г.
I. ВЪВЕДЕНИЕ
Настоящата стратегия предлага цялостен модел за реформа на данъчната система на Република България, основан на принципите на:
• социална справедливост;
• икономическа ефективност;
• технологичен прогрес;
• защита на националната сигурност;
• фискална устойчивост;
• ограничаване на финансовите злоупотреби и спекулации.
Моделът е съобразен с добрите практики на водещи европейски държави, САЩ и страни с доказано успешни политики за стимулиране на иновациите и високите технологии.
II. ОСНОВНИ ПРИНЦИПИ НА РЕФОРМАТА
1. Справедливост – данъчната тежест следва да бъде разпределена според икономическата мощ и принос към обществото.
2. Прогресивност – високите доходи и големите печалби следва да участват по-значимо в обществения договор.
3. Стратегичност – стимулиране на отрасли с висока добавена стойност и ключово значение за националната сигурност.
4. Социална защита и социално развитие – намаляване на тежестта върху ниските доходи и труда, укрепване на семейната институция и стимулиране на раждаемостта
5. Технологичен напредък – подкрепа за иновации, научно-развойна дейност и високотехнологична динамика.
6. Фискална дисциплина – силни мерки срещу укриването на данъци и финансовите спекулации.
III. РЕФОРМА НА КОРПОРАТИВНИЯ ДАНЪК
1.Прогресивна скала за корпоративни печалби
Таблица 11.
| Годишна печалба | Данъчна ставка |
|---|---|
| До 500 000 евро | 10% |
| 500 001 – 5 000 000 евро | 15% |
| 5 000 001 – 20 000 000 евро | 18% |
| Над 20 000 000 евро | 22% |
2. Диференциране по отрасли
2.1. Високотехнологични и иновативни отрасли (стимули)
ИТ, микрочипове, роботика, биотехнологии, нанотехнологии, космически технологии, зелени технологии, R&D.
Таблица 12.
| Печалба | Ставка |
|---|---|
| До 5 млн. евро | 5% |
| 5 – 20 млн. евро | 8% |
| Над 20 млн. евро | 12% |
2.2. Отрасли с ключова роля за националната сигурност (преференции)
Енергетика, продоволствена сигурност, стратегическо машиностроене, фармацевтика, производство на критични материали.
Таблица 13.
| Печалба | Ставка |
|---|---|
| До 5 млн. евро | 8% |
| 5 – 20 млн. евро | 12% |
| Над 20 млн. евро | 15% |
2.3. Спекулативни и нискоиновационни отрасли (повишени ставки)
Хазарт, бързи кредити, финансови посредници без реална продукция, офшорни структури.
Таблица 14.
| Печалба | Ставка |
|---|---|
| До 5 млн. евро | 18% |
| 5 – 20 млн. евро | 22% |
| Над 20 млн. евро | 25% |
IV. РЕФОРМА НА ДАНЪКА ВЪРХУ ДОХОДИТЕ НА ФИЗИЧЕСКИТЕ ЛИЦА
1.Прогресивна скала + необлагаем минимум
Таблица 15.
| Месечен доход | Ставка |
|---|---|
| До 1 000 евро | 0% |
| 1 001 – 2 500 евро | 10% |
| 2 501 – 6 000 евро | 18% |
| 6 001 – 12 000 евро | 24% |
| Над 12 000 евро | 28% |
2. Данъкът върху доходите на физическите лица е на семейна основа
Целта е да се укрепи семейната институция като ключова обществена основа и да се стимулира раждаемостта
3.Данъчни стимули за лица с доказани постижения
Категории:
• изобретатели с патенти;
• учени с международни публикации;
• инженери и специалисти в ИТ, биотехнологии, роботика;
• служители в стратегически отрасли;
• експерти с принос към националната сигурност (киберсигурност, енергийна сигурност, критична инфраструктура).
Облекчения:
• 50% намаление на данъка върху дохода за срок от 5 години;
• необлагаем минимум до 2 000 евро;
• данъчен кредит за научни и технологични постижения.
V. ДИФЕРЕНЦИРАН СОЦИАЛЕН ДДС
Таблица 16.
| Категории | Ставка |
|---|---|
| Основни храни, лекарства, учебници, бебешки и други детски стоки | 5% |
| Туристически услуги, книги, култура | 9% |
| Стандартни стоки и услуги | 20% |
| Луксозни стоки | 20% |
VI. РЕФОРМА НА ОСИГУРИТЕЛНАТА СИСТЕМА
Съотношение работодател : работник → 65 : 35
Мерки:
• увеличаване на работодателската част при пенсии и здраве;
• намаляване на работническата част при ОЗМ и безработица;
• плавно повишаване на максималния осигурителен доход до 4500 евро.
VII. МЕРКИ СРЕЩУ УКРИВАНЕ НА ДАНЪЦИ И ФИНАНСОВИ СПЕКУЛАЦИИ
1. Наказателни мерки по модела на САЩ
• затвор до 10 години за укриване над 500 000 евро;
• конфискация на имущество при укриване над 1 млн. евро;
• тройни финансови санкции;
• забрана за дейност при повторно нарушение;
• задължителен одит за фирми с оборот над 20 млн. евро.
2. Ограничаване на спекулациите
• данък върху краткосрочни финансови транзакции (0.5%);
• забрана за високорискови деривати;
• регистрация на алгоритми за търговия;
• прозрачност на офшорни структури.
VIII-А. НАКАЗАТЕЛНА ОТГОВОРНОСТ НА ВИСШЕТО РЪКОВОДСТВО НА ЮРИДИЧЕСКИ ЛИЦА
1. Принципи
Висшето ръководство (управители, изпълнителни директори/ CEO/, финансови директори/CFO/, членове на бордове) носи лична наказателна отговорност, когато:
• е подписвало документи с неверни финансови данни;
• е разпоредило или одобрило укриване на данъци;
• е прикривало финансови операции с цел измама;
• е участвало в схеми за пране на пари;
• е възпрепятствало проверки на НАП;
• е унищожавало или манипулирало счетоводни документи.
2. Видове наказателна отговорност
2.1. За документално доказано участие в измама
• лишаване от свобода от 3 до 12 години;
• глоба от 100 000 до 2 000 000 евро;
• конфискация на имущество;
• забрана за заемане на ръководни длъжности за 10 години.
2.2. За прикриване на данъци над 500 000 евро
• лишаване от свобода от 5 до 15 години;
• тройна финансова санкция;
• конфискация на имущество;
• забрана за участие в управлението на юридически лица за 15 години.
2.3. За фалшифициране на финансови документи
• лишаване от свобода от 2 до 8 години;
• глоба от 50 000 до 500 000 евро;
• забрана за професионална дейност в сферата на финансите за 10 години.
2.4. За възпрепятстване на проверки
• лишаване от свобода от 1 до 5 години;
• глоба от 20 000 до 200 000 евро.
3. Специални мерки за големи корпорации
3.1. Задължителен външен одит
За фирми с оборот над 20 млн. евро.
3.2. Лична декларация за достоверност на финансовите отчети
CEO и CFO подписват декларация за пълна и точна отчетност.
3.3. Регистър на лицата, осъдени за финансови престъпления
Лицата в регистъра нямат право да управляват юридически лица.
IX. ОЧАКВАНИ ЕФЕКТИ ОТ РЕФОРМАТА
1. Намаляване на бедността и социалното неравенство.
2. Укрепване на семейната институция и стимулиране на раждаемостта.
3. Стимулиране на високотехнологични и иновативни отрасли.
4. Укрепване на националната сигурност.
5. Повишаване на приходите в бюджета без увеличаване на тежестта върху ниските доходи.
6. Ограничаване на финансовите злоупотреби.
7. Създаване на условия за устойчив икономически растеж.
X. ЗАКЛЮЧЕНИЕ
Предложеният модел представлява цялостна, модерна и стратегически ориентирана данъчна реформа, която съчетава:
• социална справедливост и социално развитие;
• технологичен прогрес;
• защита на националната сигурност;
• фискална устойчивост;
• европейски и световни стандарти;
• български реалности.
Това е модел за България на XXI век — държава, която не само вегетира, но и създава бъдеще.