Преводът на пари чрез неформалната система за парични преводи Хауала е изключително опростен. Клиентът-изпращач, резидент на страна „Х“, установява контакт с доверен хауаладар в своята страна и му предава малка сума пари в брой с уговорката същата да бъде предадена на клиента-получател, резидент на страна „Y”. Освен сумата в брой клиентът-изпращач предава на хауаладара и таен идентификационен код (парола, дума, съчетание от цифри и букви, дори жестове и мимики), който трябва да бъде назован от клиента-получател.
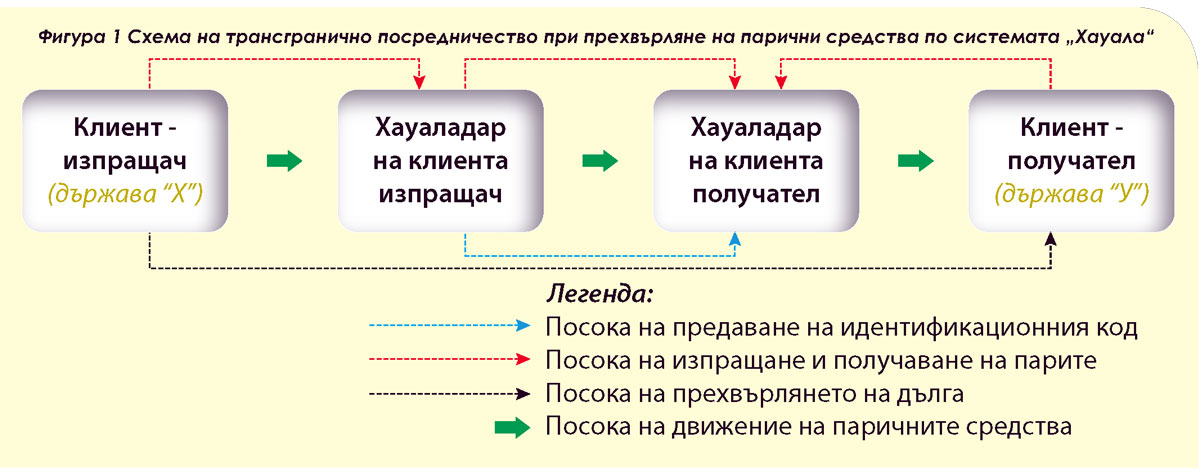
Срещу минимална комисиона (под 1% от номинала) или за сметка на маржа при превалутирането в местна валута хауаладарът на клиента-изпращач се свързва с друг доверен хауаладар (местен в страната на клиента-получател), дава му информация (идентификационният код и сумата на превода) и поема ангажимент да уреди този дълг на по-късен етап. Междувременно клиентът-изпращач се свързва с клиента-получател и му съобщава идентификационния код. С получената информация последният отива при местния хауаладар и срещу назоваване/изпълняване на правилния код получава сумата. Възможно е да заплати минимална комисиона за услугата, която автоматично му се удържа от получената сума (вж. Фиг. 1).
Фигура 1 Схема на трансгранично посредничество при прехвърляне на парични средства по системата „Хауала“
По този начин хауаладарът на клиента-изпращач дължи сумата на Хауала превода на хауаладара на клиента-получател. От своя страна, хауаладарът на клиента-получател трябва да се довери на хауаладара на клиента-изпращач, че сумата на дълга действително ще бъде уредена на по-късен етап. Най-често до физическо прехвърляне на парите изобщо не се стига тъй като всеки брокер-хауаладар може да изпълнява функциите както на изпращач, така и на получател на пари многократно в рамките на деня. Поради това „счетоводно изравняване“ на позициите им (клиринг на паричния сетълмент при Западния модел на платежни системи) може да бъде извършено по всяко време чрез нова Хауала операция, огледална на вече реализираната такава. Но до такава „обратна“ операция в повечето случаи въобще не се стига тъй като по презумпция хауаладарите се ползват с високо доверие помежду си.
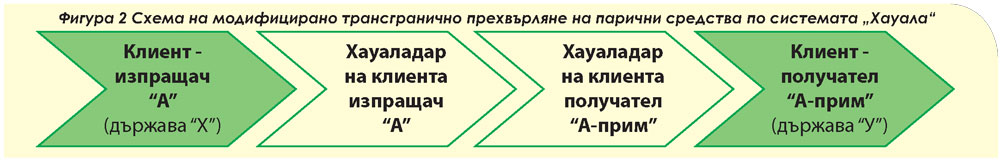
Следствие на променената геополитическа среда в Близкия Изток и посоката на движение на миграционните потоци към Западна Европа е налице видоизменена „технология“ на начина, по който протича „стандартната“ Хауала транзакция. Често срещани вече са оперативните случаи, при които клиентът-изпращач на парите изпълнява едновременно ролята и на клиент-получател. Така на практика се оказва, че клиентът „А“ изпраща пари пак на клиента „А“, т.е. на себе си (за разграничение ще го наречем клиент „А-прим“ - вж. Фиг. 2).
Фигура 2 Схема на модифицирано трансгранично прехвърляне на парични средства по системата „Хауала“
Именно това е начинът, по който бежанците от гражданската война в Сирия и икономическите емигранти от Близкия Изток и Северна Африка финансират своето дълго и често несигурно пътуване от родните места към Западна Европа и САЩ. Мащабите на финансовата империя, която се изгражда посредством каналите за трафик на хора чрез заплащане на дължимото на трафикантите по системата „Хауала“ тепърва ще бъдат очертавани и анализирани от експертите. След близо едногодишно разследване на Европол на 19 септември 2015 г. в Айндховен, Нидерландия е разкрита мащабна трансгранична мрежа за трафик на хора от Сирия към ЕС. Арестувани са 35-годишен сирийски гражданин и 26-годишният му братовчед като ръководители на международна огранизирана престъпна група. Според холандската прокуратура групировката е финансирана чрез парични трансфери посредством мрежа от „подземни банкери“ (холандското название на системата „Хауала“) из цяла Европа.
Предварителните данни показват, че транзитното преминаване по Източния (в който попада и България) и Южния средиземноморски маршрути за нелегални мигранти към Западна и Северна Европа струва 9 – 10 хиляди евро в зависимост от крайната дестинация. Заплащането става на части при преминаване на съответната транзитна държава (приблизително по хиляда евро, според броя на „спирките“ по пътя). При тръгване от Средния и Близък Изток или Северна и Централна Африка клиентът внася цялата сума при местен хауаладар и посочва държавите, от които планира да я получи. При транзитно преминаване през съответната страна той изтегля част от „аванса“ си от местния хауаладар и се разплаща с местния каналджия. При другия практикуван вариант вместо мигранта свързано с каналджията лице отива при хауаладара и получава сумата от името на трафиканта. Така рискът от носенето на крупна сума пари в брой за бежанците и икономическите емигранти е елиминиран, а заплащането на дължимото на транзитните каналджии по маршрута към Западна Европа се осъществява веднага, на място и без забавяне. Според Европол в момента на територията на Стария континент действат над 30 хиляди трафиканти на бежанци, а бизнесът им носи по около 300 млн. евро месечно (по данни на Организацията на ООН за борба срещу наркотиците и престъпността). Колко точно хауаладари „оперират“ тези 300 млн. евро е трудно, почти невъзможно да бъде доказано поради конспиративния и неформален характер на системата.
ОТВЪД ЗАКОНИТЕ И ГРАНИЦИТЕ ИЛИ ЗА ХАУАЛА КАТО ТИПОЛОГИЯ ЗА ИЗПИРАНЕ НА ПАРИ И ФИНАНСИРАНЕ НА ТЕРОРИЗМА
На пръв поглед е трудно да бъде направено ясно разграничение между законни и незаконни Хауала транзакции от гледна точка на легитимността на произхода на паричните средства, обект на трансфериране и тяхното предназначение. Ето защо във финансовата теория и практика на Индия и Пакистан, а в последствие и в целия свят, се разграничават условно два типа транзакции на Хауала пазара: „бяла Хауала“ и „черна Хауала“. Като „бяла Хауала“ се класифицират всички законни операции на прехвърляне на парични средства между свързани помежду си лица, които при относителни фактически обстоятелства биха могли да докажат законния произход на трансферираните авоари и последващото им предназначение. „Черна Хауала“ е термин, който описва незаконните транзакции между лица, които привидно не са свързани, нарушили са връзката с източника на средствата и не са в състояние (вкл. чрез умишлено прикриване) да докажат произхода и предназначението им.
Независимо от тази условна класификация е възможно извършването на незаконни операции и посредством „бяла Хауала“, каквито се регистрират често, вкл. вече и у нас. През пролетта на 2012 г. при международна полицейска операция, реализирана и на територията на Република България, в Пловдив е арестувано лицето Х. А. А. с двойно гражданство (българско и сирийско). Повдигнати са му обвинения за „нерегламентирана банкова дейност“ посредством опериране на системата „Хауала“ на българска територия. На практика би могло да се приеме, че арестуваното лице е първият официално разкрит от властите хауаладар у нас. В хода на разследването се установява още че същото е съдружник на българската гражданка от турски произход Ш. Г., която според Легия „Антимафия“ е „собственичка“ на най-големия дял китайско и турско карго у нас, внасяно през Митница – Пловдив. През есента на 2013 г. САД „Финансово разузнаване“ на ДАНС разкрива нов оперативен случай по системата „Хауала“. В рамките на 1 календарен месец две физически лица, свързани помежду си в качеството им на съпрузи, граждани на Афганистан и пребиваващи у нас със статут на бежанци, получават общо над 180 парични преводи за дребни по номинал суми. Парите са получени на едни и същи календарни дати, от едни и същи хауаладари, опериращи на територията на 15 държави в Близкия Изток и Европа.
И двата случая, както и други последващи операции потвърждават хипотезата на анализаторите, че в България вече съществува Хауала пазар и е изградена прилична мрежа от хауаладари. Въпреки че в една част от наблюдаваните транзакции става въпрос за дребна по номинална стойност ликвидна подкрепа на бежанците у нас от техните роднини от Близкия и Среден Изток, в друга биха могли да се допуснат операции, класифицирани като „черна Хауала“ за редица съмнителни по своя легален характер дейности – контрабанда, подкупи, политическа корупция, рекет, финансиране на религиозни организации и мероприятия, покупка на оръжие и боеприпаси и др.
Класифицирането на дадена транзакция като „черна Хауала“ следва стандартните етапи на „изпирането“ на парите: пласмент (влагане, пласиране, депозиране) - напластяване (разслояване, маскиране, прикриване) - интегриране. Бедата се състои в това, че една Хавала транзакция като част от системата за парични преводи и по веригата на пренасяне на стойността може да бъде операция по изпиране на пари и на трите етапа.
При етапа пласмент парите, получени в резултат на престъпна дейност, се вкарват във финансовата система необезпокоявано тъй като операцията не се регистрира никъде, нито се докладва пред органите. За сравнение, при стандартната банкова операция вноската на пари в брой се регистрира чрез съответните приходни документи (приходен касов ордер или вносна бележка), а в някои случаи и чрез деклариране произхода на средствата (над определен бенчмарк) и свързаността на лицата, което е своеобразна спирачка за „мръсните пари“. Поради това се предпочитат квази системи за трансфер на пари като Хауала, а не стандартен банков или паричен превод от типа “Money Gram“, “Western Union“, “Express-M”, “Money trans”, “UPT” и др.
На етапа напластяване клиентът на системата „Хауала“ манипулира незаконните си средства по начин, който позволява на пръв поглед те да изглеждат напълно „чисти“ сякаш са получени от законен източник или най-малкото е в състояние да докаже произхода им. Това е улеснено и от обстоятелството, че операцията „не оставя следи“ – не се регистрира в платежна или банкова система, не се оформя документално или ако все пак съществува някакъв първичен „счетоводен“ документ, то той няма правна стойност (непълен, неточен или фиктивен, с фалшиви данни).
На последния етап, интегриране, получателят на паричните средства ги инвестира в други активи, прикрива с тях други незаконни доходи или упражнява с тях друг вид забранена от закона дейност и по този начин „изпира“ умело първоначално внесените пари като „мръсни“. Съвсем не е задължително получателят на парите да е част от „мръсния бизнес“. В този случай той се явява негова жертва понеже произходът на средствата му е неизвестен (типичната ситуация на покорната съпруга, която харчи изпратените от съпруга й „мръсни“ и вече „изпрани“ пари). Поради това най-честата Хауала транзакция е типологията „А“ изпраща на „Б“ определена парична сума (малък номинал). Съответно лицата „А“ и „Б“ са свързани помежду си (съпрузи). Съпругът „А“, който е емигрант или бежанец в Европа и САЩ, изпраща на съпругата си „Б“, напр. в Пакистан и Сирия, месечната издръжка на семейството. Никой не се интересува какъв е произходът на средствата и какво работи лицето „А“. Лицето „Б“ ги харчи с удоволствие.
Съществуват редица фактически обстоятелства и оперативни знаци, които служат като „лампичка“ за финансово-разузнавателните органи при класифицирането на една „бяла Хауала“ като „черна“. На първо място, това е състоянието на т.нар. „Хауала сметка“. Макар и неформална спрямо съвременното разбиране за сметка и съхранявана при примитивни условия в битова среда (куфари, ковчежета, стенни ниши, дори тайници в гората), движенията на нейните ежедневни „салда“ са показател за мащабите на бизнеса. Това, което може да се види от символичните „счетоводни записи“ в един хауаладарски тефтер са:
Номиналните стойности на извършените парични преводи по дни, дори и по часове;
Имената и адресите на хауаладарите от брокерската мрежа - в повечето случаи „имената“ са фалшиви, частично изписани или кодирани, за да се опази конспиративността;
Обменният курс - в случаите, когато валутата на изпращане се различава от валутата на получаване;
Начинът на изплащане на сумата - в брой, по банков път или в натура;
По-образованите хауаладари действително „изсветляват“ бизнеса си като прибягват до услугите на банка. Те си откриват разплащателна сметка и всекидневно внасят/теглят пари в/от нея, за да съхранят на сигурно място дневните си обороти. Именно това позволява на надзорните органи да надникнат в „светая светих“ на Хауала бизнеса. Схематично „Хауала счетоводството“, водено на ръка, на хартиен носител, при строго конспиративни условия изглежда по следния начин (вж. Табл. 1, данните са фиктивни):
Таблица 1 Примерно Хауала счетоводство - извлечение от хауаладарски тефтер
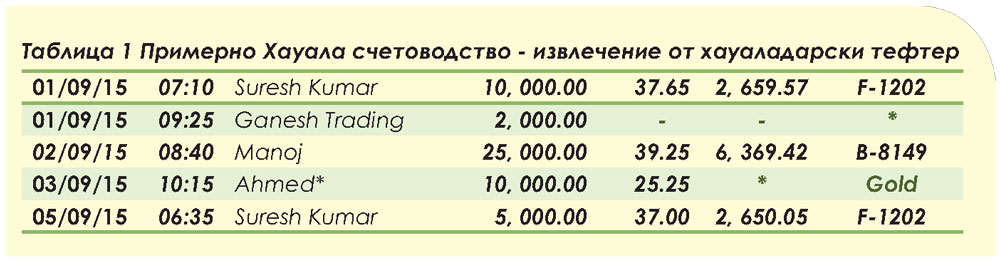
Първата колона показва датата на операцията. Втората – часът на извършване на операцията (не винаги се попълва). В третата колона хауаладарът маркира името на другия хауаладар като в повечето случаи изписаното не е истинското му име. Четвъртата колона дава информация за номиналната стойност на транзакцията в местна валута (напр. щатски долари). Петата колона показва обменния курс в случаите, когато валутата на изпращане се различава от валутата на получаване. Когато петата колона остане празна, Хауала транзакцията е местна (вътрешна). Съответно, шестата колона показва сумата за получаване, превалутирана в местна валута (напр. рупии, т.е. Хауала транзакцията е външна, трансгранична). От операцията, извършена на 01.09.2015 г. (ред първи на Таблица 1) е видно, че 10 000 местни валутни единици по обменен курс 37.65 са изплатени на клиента-получател като 2 659.57 чуждестранни валутни единици. Последната колона показва начинът, по който е осъществена транзакцията – в брой, по банков път или в натура. Съкращения, започващи с букви B (bank), F (first, напр. First Bank) и др. показват, че парите са изпратени чрез разплащателните сметки, открити при кореспондентските банки на хауаладарите. Кои точно са банките-посредници остава загадка, тъй като този тип записване предполага кодиране на субектите. Когато в последната колона има изписани букви, калиграфски знаци или символи на арабски, хинди, урду, фарси или ганеш или нищо не е изписано, това означава, че сумата е получена в брой или в натура (злато, благородни метали, скъпоценни камъни или бижута).
На второ място, финансово-разузнавателните органи се ориентират по вида бизнес или обичайното занимание, които хауаладарите осъществяват успоредно за „изсветляване“ на бизнеса си. В световната практика са идентифицирани следните видове дейности, под чието прикритие се осъществяват парични преводи от системата Хауала (както „бяла“, така и „черна“ Хауала):
• Пътувания и свързаните с тях стоки и услуги, вкл. транспорт, спедиция и логистика по море, суша и въздух;
• Търговия с леки, леко- и тежкотоварни автомобили втора употреба;
• Наем на леки автомобили (обикновено не чрез лицензирани международни вериги от компании за наем или франчайзинг);
• Трафик на хора, стоки, ценности – добре развито е заплащането на трафикирането на бежанци и икономически емигранти, жени за забавления, донори на медицински органи и лица за кръстосани трансплантации в Близкия Изток);
• Търговия с бижута, благородни метали и скъпоценни камъни;
• Обмяна на чуждестранна валута, отпускане на пари в заем срещу лихва и осребряване на пътнически чекове – Хауала бизнесът е особено успешен в държави, които не осребряват пътнически чекове, а чекът не се предлага като форма на плащане;
• Производство и търговия с традиционни източни продукти – ръчно тъкани килими и черги, храни и напитки, подправки и аромати;
• Издаване и разпространение на ислямска литература, образователна и културно-просветна дейност с ислямска религиозна и духовна насоченост, в т. ч. „безплатни“ образователни лагери и религиозни семинари;
• Дейности в и около медресета, джамии, ислямски религиозни школи, вакъфски имоти и мюлкове;
• Ислямски секти, аскетични и философски движения, ордени на хариджити и др. с изключение на тези, които презират парите (напр. дервишите);
• Доставчици на международни телефонни и интернет услуги и компании, отговарящи за поддръжката на т.нар. „жълти страници“;
• Търговия с предплатени карти за услуги - телефон, интернет, вътрешен транспорт;
• Търговия на дребно с петрол, петролни продукти и природен газ, добивани от Близкия и Среден Изток, замяна на плодородна земя и оазиси в пустинята;
• Рекет и контрабанда в Близкия и Среден Изток;
• Покупка на жени-робини („сабая“) за принудителни бракосъчетания по Шариатските закони, самоубийствени терористични актове („жени-войници“ или „жени-терористи“), попълване на отрядите на „Хисба“ (ислямска морална полиция) и др. – в гр. Ракка, столицата на Ислямска държава, е формиран официален робски пазар, на който се извършват наддавания за робините с официален „ценоразпис“. На „клиент“, желаещ да „закупи“ сабая (робиня) е разрешено да купи до три „стоки“, с изключение на клиенти от Турция, Сирия и Персийския залив, които имат право само на една. „Стоката“ може да бъде препродадена до шест пъти на шест различни мъже. Правото на първи „закупил“ я принадлежи на боец от ИДИЛ. Ако няма желаещ от ИДИЛ, „стоката“ се продава на заможни мъже от Близкия Изток като „цената“ може да достигне до няколко хиляди долара на жена/момиче. За тези, които нямат възможност да присъстват лично на робския пазар, се организират on-line аукциони в интернет. Заплащането се извършва както с пари в брой, така и с превод (от банкова сметка) или по системата „Хауала“;
Следствие на засилените миграционни потоци в Европа и заселването на новите „европейци“ в някои държави от Западна Европа (Германия, Дания, Швеция, Нидерландия и Великобритания) се наблюдава още една интересна тенденция, модифицираща, изсветляваща и до някъде легализираща традионния начин на реализиране на „Хауала“ транзакциите. Чрез стандартни обяви за работа в ежедневници се наемат физически лица с открита разплащателна сметка в местна банкова институция. От наетите лица (най-често студенти, имигранти, гастарбайтери или безработни, в ч. и български граждани) се изисква да получават периодично банкови преводи на малки по номинал суми по собствената си банкова сметка и по инструкция да прехвърлят получените средства в друга, предварително посочена банкова сметка или да ги превеждат с бърз паричен превод по стандартните платежни системи “Money Gram“, “Western Union“, “Express-M”, “Money trans”, “UPT” и др. След приспадане на съответните комисиони и прехвърляне на средствата, титулярът на банковата сметка (своеобразно муле на пари) получава дължимото си възнаграждение в рамките на 1-2% от стойността на транзакцията.
В преобладаващата си част тези безобидни на пръв поглед парични трансфери са транзакции от „Хауала“ типологиите. Посредством използването на банкови сметки и титуляри с европейска самоличност тези трансфери се изсветляват, легализират и вграждат в европейските платежни системи. Заради завишените изисквания при откриване на текуща (разплащателна) сметка в редица държави в Западна Европа, често дори рестриктивни, този начин на вграждане на системата „Хауала“ в европейските практики очевидно ще бъде често срещана типология от тук насетне. Така например, в Обединеното кралство Великобритания откриването на банкова сметка може да се проточи с месеци. Предварително от кандидата за титуляр на сметката се изисква представянето на редица удостоверителни документи:
• Доказателство за адресна регистрация на територията на страната – като такива служат договор за наем или фактура - сметка за комунална услуга на името на клиента с посочен в нея пощенски адрес (сметка за телефон или интернет не се приемат тъй като в тях не е упоменат адрес), английска шофьорска книжка (понеже в нея е посочен постоянния адрес на водача) и др.;
• Лична карта, международен паспорт, удостоверение за постоянно пребиваване на чужденец или друг документ за самоличността на клиента;
• Документ, удостоверяващ нуждата от откриване на сметката – трудов договор, уверение за студентски/ докторантски права и др.;
• Осигурителен номер – доказателство, че клиентът е нает на работа във Великобритания или в процес на наемане от английски работодател;
• Списък на клиенти, договори, фактури, товарителници, фактурна книжка и др. за удостоверяване на статута на самонаето лице;
• Виза за гражданите на държавите, с които Великобритания има установен визов режим на пътуване и пребиваване;
Представянето на горепосочените доказателства (както и други документи по усмотрение на банката в зависимост от установената й практика) е труден и дълъг процес. Той включва още провеждането на интервю - събеседване с предварително записан час в банката (понякога за свободен час се чака 3 седмици) относно целта на откриване на сметката. Освен това банковите институции във Великобритания разполагат с „черни списъци“ на рискови държави, на чиито граждани в повечето случаи заявлението за откриване на сметка се резюлира с отказ.
Поради гореизброените причини, както и заради по-строгите правила във връзка с изпирането на пари и финансирането на тероризма, които влязоха в сила в ЕС през месец май 2015 г. (по аргумент на Директивата за предотвратяване използването на финансовата система за целите на изпирането на пари и финансирането на тероризма и Регламента относно информацията, придружаваща паричните преводи) на хауаладарите от Близкия Изток им излиза по-евтино, по-бързо и по-сигурно използването „под наем“ на вече открити сметки в банкови институции на името на лица с европейски произход (нещатни европейски хауаладари), отколкото откриването на собствени нови банкови сметки. Същевременно, при съмнения за изпиране на пари и финансиране на тероризма в хода на евентуално наказателно преследване от властите като виновни и обвиняеми биха били привлечени титулярите на банковите сметки – нищо неподозиращи европейски граждани, а не техните „наематели“ - хауаладарите.
ЧАСТ I - ПРЕДСТАВЛЯВА ЛИ ЗАПЛАХА ЗА ФИНАНСОВАТА СИГУРНОСТ НА БЪЛГАРИЯ И ЕВРОПА СИСТЕМАТА ХАУАЛА?
ЧАСТ III - ХАУАЛА – МАЛКИЯТ ИНСТРУМЕНТ В СИСТЕМАТА НА ГОЛЕМИТЕ ШАРИАТСКИ ФИНАНСИ